
Vai doar uma casa aos filhos, transmitir quotas de empresa ou organizar um inventário? O ITCMD do Paraná ainda é de 4%, mas a LC 227/2026 exige progressividade e uma futura lei estadual poderá estabelecer alíquotas superiores para patrimônios maiores. Veja por que pode valer a pena avaliar a doação antes de uma mudança, quais isenções já existem e como planejar com segurança.
O que é ITCMD e quando ele é cobrado?
ITCMD é o imposto estadual sobre a transmissão gratuita de bens e direitos. Ele aparece principalmente em duas situações: doação em vida e herança depois do falecimento.
Por exemplo, pode ser devido quando os pais doam um apartamento a um filho, quando alguém herda uma casa, recebe dinheiro por doação ou passa a ser titular de quotas de uma empresa familiar.
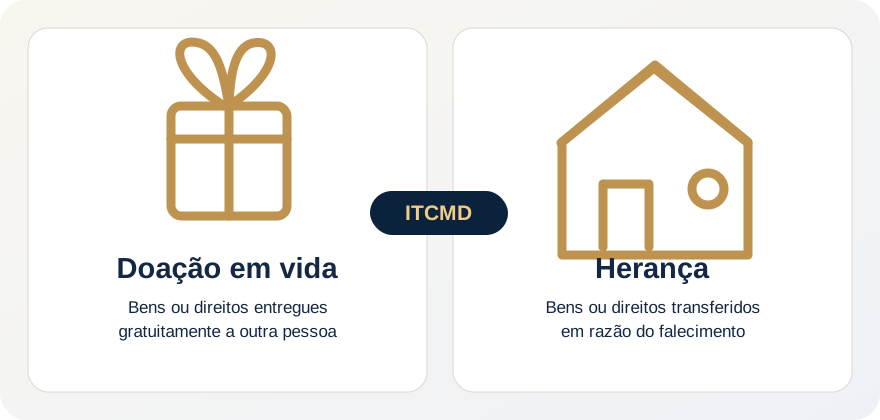
Há também situações menos óbvias: uma partilha desigual de bens, por exemplo, pode representar uma doação tributável se uma pessoa receber gratuitamente mais do que lhe cabia.
Quanto é o ITCMD no Paraná em 2026?
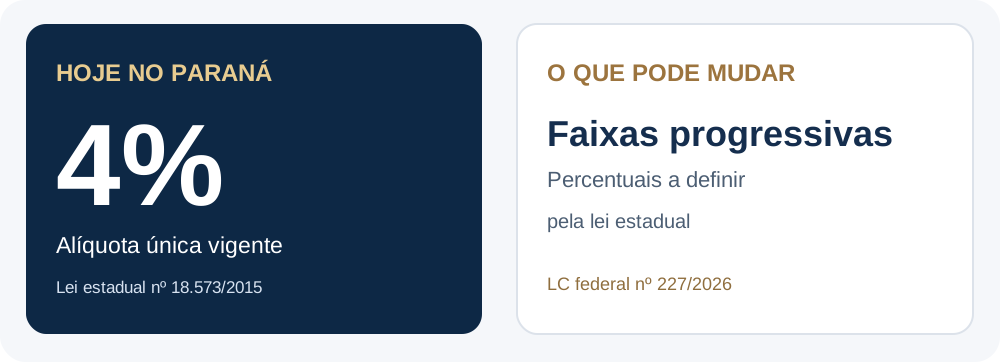
A alíquota continua em 4%. A Lei Estadual nº 18.573/2015 mantém esse percentual e a Secretaria da Fazenda do Paraná confirma que a tabela progressiva ainda não foi instituída por lei estadual.
Em uma transmissão tributável de R$ 500 mil, sem isenção e com base de cálculo de R$ 500 mil, o imposto seria de R$ 20 mil. Veja mais alguns exemplos:
| Valor sujeito ao imposto | ITCMD de 4% |
|---|---|
| R$ 200.000 | R$ 8.000 |
| R$ 500.000 | R$ 20.000 |
| R$ 1.000.000 | R$ 40.000 |
Atenção: esses exemplos não consideram isenções, avaliação fiscal, meação, dívidas dedutíveis ou outras particularidades. No inventário, não se deve presumir que todo o valor do patrimônio do casal seja herança.
Por que pode valer a pena doar agora e aproveitar os 4% do ITCMD?
Para famílias que já pretendem transferir imóveis, dinheiro ou participações em empresas aos filhos, avaliar a doação enquanto a alíquota estadual é de 4% pode ser uma decisão financeiramente vantajosa. O motivo é simples: a Lei Complementar nº 227/2026 estabelece que o imposto deverá ter alíquotas progressivas. Quando o Paraná aprovar uma nova tabela, transmissões de maior valor poderão ficar sujeitas a uma tributação superior à atual.
Essa possibilidade é concreta, mas não significa que o aumento já aconteceu. A Secretaria da Fazenda do Paraná confirma que a alíquota única de 4% continua em vigor. Em dezembro de 2024, o governo estadual chegou a propor faixas de 2% a 8% no PL nº 730/2024; a proposta de progressividade foi retirada do texto que se transformou na Lei nº 22.262/2024. A futura tabela, seus limites e a data de início da cobrança ainda dependerão de lei estadual.
Quanto pode representar a diferença? Veja um exemplo
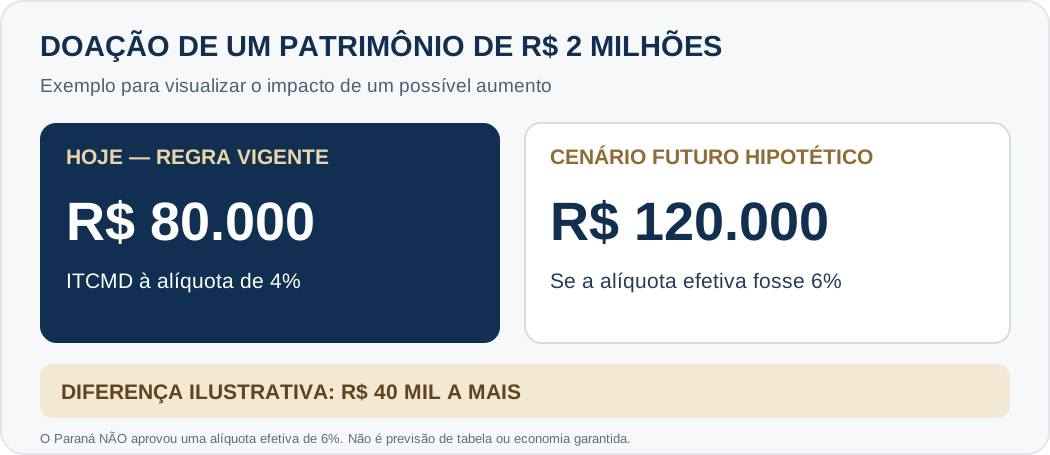
Imagine uma família que pretende doar aos filhos bens cujo valor tributável total seja de R$ 2 milhões. Na alíquota atual de 4%, sem isenção e considerando essa base de cálculo, o ITCMD seria de R$ 80 mil.
Se uma futura lei, apenas para fins de comparação, resultasse em uma alíquota efetiva de 6% para essa transmissão, o imposto seria de R$ 120 mil: uma diferença de R$ 40 mil. Esse percentual de 6% é um exemplo hipotético, não uma alíquota aprovada ou prevista para esse caso no Paraná.
Qual é a oportunidade? Se a família já deseja fazer a transmissão, planejar a doação enquanto vigora a alíquota de 4% pode permitir que a operação seja tributada pela regra atual, desde que seja efetivamente concluída conforme os requisitos legais antes da vigência de eventual mudança. A simples intenção de doar ou a elaboração de documentos não garante, por si só, a aplicação da alíquota atual.
Doar antes da mudança é sempre a melhor opção?
Não necessariamente. Uma tabela progressiva também pode prever alíquotas inferiores a 4% para transmissões menores. Além disso, a doação pode envolver escritura, registro imobiliário, avaliação dos bens, eventual imposto de renda sobre ganho de capital, direito dos herdeiros e perda de disponibilidade do patrimônio. Na herança, também podem existir isenções que não seriam aplicáveis à doação.
Quando os pais querem manter o uso do imóvel ou receber aluguel, pode ser considerada a doação com reserva de usufruto. Porém, essa opção exige cálculo próprio, inclusive quanto à nua-propriedade e ao usufruto, e não significa automaticamente pagar menos imposto.
Assim, a análise adequada é comparar o custo e os efeitos da doação realizada sob a regra de 4% com as alternativas de sucessão disponíveis, sem prometer uma economia futura que ainda não pode ser calculada com precisão.
Fontes oficiais: Fazenda do Paraná (alíquota atual e reforma) e proposta original do PL 730/2024.
Por que há tantas notícias sobre mudanças no ITCMD?
Porque duas alterações legislativas diferentes estão sendo discutidas ao mesmo tempo. Veja a sequência:
O que a Lei 22.262/2024 mudou no ITCMD do Paraná?
A Lei Estadual nº 22.262/2024 alterou a Lei nº 18.573/2015, que disciplina o imposto no Paraná. As principais mudanças de ITCMD passaram a produzir efeitos em 1º de maio de 2025, ressalvadas as exceções legais.
Para famílias que estão realizando inventário, as novas condições de isenção merecem atenção especial.
1. Imóvel urbano herdado: quando pode haver isenção?
A transmissão de um imóvel urbano por beneficiário pode ficar isenta quando o imóvel for destinado exclusivamente à moradia do cônjuge sobrevivente, herdeiro ou sucessor, tiver valor de até 2.600 UPF/PR e o beneficiário não possuir outro imóvel, nem rural.
Exemplo do dia a dia
Uma filha recebe por herança a casa onde pretende morar. Se o imóvel estiver dentro do limite legal e ela não tiver outro imóvel, poderá existir isenção. Não basta, porém, ser a única casa deixada pelo falecido: é preciso cumprir todos os requisitos da lei.
2. Imóvel rural herdado: atenção às pequenas propriedades
Há isenção para um imóvel rural por beneficiário, desde que a área não ultrapasse 25 hectares, o valor não seja superior a 7.500 UPF/PR, a exploração da terra seja importante para o sustento da família e o beneficiário não possua outro imóvel, inclusive urbano.
É uma regra relevante para famílias de pequenos produtores rurais que precisam regularizar a sucessão da propriedade.
3. Outros valores e doações específicas
A lei também atualizou a isenção, até 500 UPF/PR, de determinadas verbas não recebidas em vida pelo falecido, como remuneração trabalhista, certos valores de aposentadoria ou pensão, FGTS e PIS/PASEP, conforme a origem e os requisitos legais. Isso não é uma isenção geral para saldos de qualquer conta bancária.
Houve ainda mudança na hipótese de doação de recursos destinados à compra de veículo para pessoa com deficiência, síndrome de Down ou autismo, observados o parentesco, a isenção do ICMS e os demais requisitos.
O que significa UPF/PR?
É uma unidade fiscal utilizada pelo Estado do Paraná. Seu valor em reais é atualizado periodicamente. Por isso, não é correto transformar os limites de 2.600, 7.500 ou 500 UPF/PR em um valor fixo sem conferir a unidade aplicável à situação.
Consulte as instruções oficiais de isenção do ITCMD na Fazenda do Paraná.
4. Bens no exterior e análise administrativa
A Lei 22.262/2024 também alterou regras sobre transmissões ligadas a pessoas domiciliadas no exterior e acrescentou disposições para situações em que a declaração fica aguardando análise da Receita Estadual. Dependendo de condições legais específicas, pode ser permitido pagar o imposto sem multa ou juros de mora enquanto a avaliação administrativa não é concluída.
O PL 730/2024 foi rejeitado ou virou lei?
Virou lei. O Projeto de Lei nº 730/2024 deu origem à Lei Estadual 22.262/2024. Na proposta apresentada pelo governo havia a intenção de instituir alíquotas progressivas, em faixas que poderiam variar de 2% a 8%.
Mas a progressividade não ficou no texto sancionado: o artigo estadual que prevê alíquota única de 4% não foi substituído pela tabela proposta.
Em resumo: a lei paranaense de 2024 trouxe mudanças reais para doações e inventários, mas não aumentou nem reduziu a alíquota geral de 4%.
O que muda com a Lei Complementar 227/2026?
A Lei Complementar nº 227, de 13 de janeiro de 2026, estabeleceu regras gerais nacionais para o imposto. Ela não substitui automaticamente toda a lei estadual: parte das mudanças exige a edição ou adaptação de normas do Paraná.
1. Alíquotas progressivas
Pelo artigo 156, a cobrança deve ser progressiva conforme o valor da herança recebida por cada beneficiário, do legado ou da doação. Na prática, a regra prevê a aplicação das faixas sucessivas, em vez de cobrar uma única alíquota mais alta sobre toda a transmissão apenas por ultrapassar uma faixa.
O Senado Federal fixou o teto nacional do ITCMD em 8%, mas isso não significa que o Paraná já cobre 8%. A definição concreta das novas faixas estaduais depende de lei própria.
2. Avaliação dos bens pelo valor de mercado
O artigo 152 reforça a avaliação de bens e direitos pelo valor de mercado. Isso faz diferença quando um imóvel foi comprado por um valor muito inferior ao atual.
Imagine uma casa adquirida por R$ 90 mil e que hoje vale R$ 450 mil. O valor antigo da compra não é, por si só, a base do ITCMD. No Paraná, a Fazenda já usa critérios de valor venal e de mercado, sujeitos à análise administrativa.
3. Doações sucessivas aos filhos
O artigo 155 trata das doações feitas em momentos diferentes entre o mesmo doador e o mesmo beneficiário. A nova lógica considera, dentro do período definido em lei estadual, o total doado para calcular a faixa progressiva, abatendo o imposto pago nas transmissões anteriores.
Assim, dividir uma grande doação em várias menores não garante, por si só, uma tributação mais baixa quando as regras de progressividade estiverem implementadas.
4. Participações em empresas e holdings familiares
Na doação ou herança de quotas de empresas, o artigo 154 prevê critérios de avaliação que podem considerar patrimônio líquido ajustado a valores de mercado e o valor econômico do negócio. Não basta presumir que o imposto será calculado apenas sobre o valor nominal das quotas no contrato social.
Isso merece atenção quando a família pretende transferir participações societárias ou organizar uma holding para gerir seus imóveis.
5. Dívidas do falecido e bens no exterior
O artigo 152 também prevê a dedução de dívidas do falecido quando sua origem, autenticidade e existência anterior ao óbito forem comprovadas, conforme a legislação aplicável. A lei ainda define critérios nacionais de competência para determinadas heranças e doações que envolvam bens ou pessoas no exterior.
6. A data do falecimento e a data da doação importam
Segundo o artigo 156, § 1º, a alíquota da herança considera a data da abertura da sucessão, normalmente a data do falecimento. Para doações, observa-se a data em que a doação ocorreu. Por isso, não se deve aplicar uma eventual alíquota futura automaticamente a fatos geradores antigos.
O que não mudou automaticamente no Paraná: a cobrança segue em 4% enquanto o Estado não aprovar uma nova tabela. As regras federais de avaliação, doação sucessiva e fiscalização devem ser lidas em conjunto com a legislação estadual vigente e as normas de implementação.
Doar em vida para aproveitar a alíquota atual ou deixar para o inventário?
A doação em vida pode ser especialmente interessante quando a família já decidiu transferir parte do patrimônio e pretende aproveitar a alíquota estadual atualmente fixada em 4%. Como a LC 227/2026 exige progressividade, uma lei futura poderá elevar o ITCMD de transmissões mais valiosas. Entretanto, o inventário pode oferecer isenções e soluções distintas, e a comparação deve considerar todos os custos e os efeitos civis de cada alternativa.
Doação em vida
Exige verificar o imposto aplicável, a avaliação do bem, eventuais direitos de usufruto, custos de escritura e registro, e os direitos dos herdeiros necessários.
Inventário
Exige identificar a herança, a meação do cônjuge ou companheiro, os herdeiros, dívidas e possíveis isenções. Pode ser judicial ou extrajudicial quando preenchidos os requisitos.
E a doação com reserva de usufruto?
É uma operação em que os pais podem transferir a nua-propriedade aos filhos, mantendo o direito de usar o imóvel ou receber seus frutos, conforme o instrumento. A Lei 18.573/2015 contém regra própria para avaliar usufruto e nua-propriedade; a tributação do momento da constituição e de eventual extinção exige exame individual.
Também é preciso distinguir meação de herança. A parte que já pertence ao cônjuge ou companheiro, por seu regime de bens, não deve ser tratada automaticamente como patrimônio transmitido pelo falecido. Uma partilha desigual e gratuita pode gerar discussão específica de ITCMD.
Três exemplos para entender o impacto na prática
Uma mãe pretende doar um apartamento ao filho
Se o apartamento tem base tributável de R$ 400 mil, uma doação sujeita ao imposto pode representar R$ 16 mil de ITCMD na alíquota atual de 4%. É preciso considerar a avaliação, o tipo de transmissão e eventuais particularidades.
Uma filha herda a casa onde vai morar
A isenção pode ser possível se forem cumpridos os requisitos do imóvel urbano: até 2.600 UPF/PR, moradia exclusiva e inexistência de outro imóvel de propriedade da beneficiária, inclusive rural.
Uma família herda uma pequena propriedade rural
Se a área não ultrapassa 25 hectares, o valor está dentro do limite de 7.500 UPF/PR e a terra é necessária ao sustento da família, a situação deve ser examinada para possível isenção, observando também os demais requisitos.
Como declarar e pagar o ITCMD no Paraná?
A declaração é feita no sistema disponibilizado pela Secretaria da Fazenda do Paraná. Em geral, são necessários documentos pessoais, os dados da transmissão, a relação de bens e valores, instrumentos de doação ou documentos do inventário e, conforme o caso, provas de isenção ou dos direitos dos beneficiários.
Depois do preenchimento, a Receita Estadual poderá fazer a análise administrativa e disponibilizar a guia de recolhimento. Em situações específicas a guia pode ser emitida sem análise prévia, sem prejuízo de posterior fiscalização.
Legislação e fontes oficiais
Este artigo foi preparado com base na legislação estadual e federal e nas orientações públicas da Secretaria da Fazenda.
- Lei Estadual nº 18.573/2015: texto consolidado do ITCMD no Paraná.
- Lei Estadual nº 22.262/2024: alterações aprovadas no Paraná.
- Lei Complementar nº 227/2026: texto federal atualizado.
- Fazenda do Paraná: perguntas frequentes, alíquota e reforma tributária.
- Fazenda do Paraná: requisitos de isenção do ITCMD.
- Governo do Paraná: proposta original do PL 730/2024.
Atualizado em 8 de novembro de 2026. Este artigo é informativo: situações anteriores a mudanças legislativas, operações internacionais, extinção de usufruto, isenções e particularidades de inventário exigem análise individualizada.